

SURYA
indonesia.Net
Probolinggo
ADVERTISEMENT

SCROLL TO RESUME CONTENT
Selasa 17/11/2026
Dinas Pendidikan dan Kebudayaan (Disdikdaya) Kabupaten Probolinggo memperkuat pengawasan penggunaan dana Bantuan Operasional Satuan Pendidikan (BOSP) pada lembaga Pendidikan Anak Usia Dini (PAUD) formal dan nonformal. Salah satu langkahnya dilakukan melalui verifikasi tata kelola dana BOSP tahap II Tahun Anggaran 2026 yang menjangkau lembaga PAUD di 24 kecamatan.
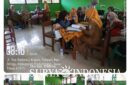
Verifikasi berlangsung mulai 9 hingga 19 Nopember 2026 dengan pelaksanaan di tiga lokasi. Kegiatan pertama digelar di SDN Jabungsisir 1 Kecamatan Paiton pada 9–10 Nopember 2026, diikuti lembaga PAUD dari Kecamatan Paiton, Kotaanyar, Pakuniran, Krejengan, Kraksaan dan Besuk.
Selanjutnya, verifikasi dilaksanakan di SDN Maron Wetan 1 Kecamatan Maron pada 12–13 Nopember 2026. Pesertanya berasal dari Kecamatan Banyuanyar, Gading, Pajarakan, Maron, Krucil dan Tiris.
Sementara pelaksanaan di SDN Pabean Kecamatan Dringu berlangsung pada 16–19 Nopember 2026 dengan peserta dari Kecamatan Dringu, Bantaran, Gending, Kuripan, Leces, Tegalsiwalan, Lumbang, Sukapura, Sumberasih, Tongas, Wonomerto dan Sumber.
Kepala Bidang Pembinaan PAUD dan PNF Disdikdaya Kabupaten Probolinggo Amik Mutammimah mengatakan verifikasi tersebut merupakan bagian dari pembinaan sekaligus evaluasi pengelolaan keuangan lembaga PAUD. Pemeriksaan dilakukan untuk memastikan penggunaan dan pelaporan dana BOSP sesuai ketentuan.
“Verifikasi ini merupakan bentuk evaluasi sekaligus upaya kami memastikan transparansi dan akuntabilitas pengelolaan dana BOSP pada lembaga PAUD formal maupun nonformal. Kami ingin memastikan seluruh dokumen pelaporan sesuai dengan RKAS yang telah disusun,” ujarnya.
Dalam pelaksanaannya, tim verifikator terdiri dari unsur sekretariat Disdikdaya dan staf Bidang Pembinaan PAUD dan PNF. Pemeriksaan dilakukan secara langsung terhadap dokumen administrasi, laporan keuangan, realisasi belanja serta bukti pendukung penggunaan anggaran.
“Dokumen yang diperiksa meliputi Buku Kas Umum (BKU), buku pembantu kas tunai, buku pembantu bank, buku pembantu pajak, berita acara pemeriksaan kas, rekening koran atau buku tabungan hingga dokumen perencanaan dan realisasi belanja,” jelasnya.
Amik menegaskan tim juga memeriksa surat pertanggungjawaban, Surat Pernyataan Tanggung Jawab Mutlak (SPTJM), kuitansi, nota, bukti pembayaran nontunai dan dokumen pendukung lainnya.
“Pemeriksaan tidak hanya menyangkut administrasi keuangan, tetapi juga mencakup pencatatan aset dan persediaan barang. Di antaranya berita acara rekonsiliasi, lampiran pembelian barang habis pakai, kartu stok gudang, rekapitulasi pembelian belanja modal, foto labelisasi aset serta kartu inventaris ruangan,” terangnya.
Menurut Amik, seluruh dokumen tersebut dicocokkan dengan perencanaan dalam Rencana Kegiatan dan Anggaran Sekolah (RKAS) serta realisasi penggunaan anggaran. Tim turut mengecek saldo awal, saldo tunai, saldo bank, rincian belanja operasional, belanja modal peralatan dan mesin serta aset tetap lainnya.
“Dari hasil pemeriksaan tersebut, masing-masing verifikator akan membuat catatan dan berita acara verifikasi. Kami juga melihat sisa saldo tahap sebelumnya sehingga dapat diketahui rincian saldo per 31 Oktober 2026,” tegasnya.
Amik menambahkan, verifikasi tahap II merupakan kelanjutan dari pembinaan yang telah dilakukan sebelumnya. Bidang Pembinaan PAUD dan PNF Disdikdaya telah melaksanakan verifikasi tata kelola dana BOSP tahap I Tahun Anggaran 2026 pada September serta verifikasi RKAS untuk Tahun Anggaran 2027.
Langkah tersebut sekaligus menjadi upaya pembenahan administrasi internal sebelum lembaga menghadapi pemeriksaan lebih lanjut, baik oleh aparat pengawasan internal pemerintah seperti Inspektorat maupun auditor eksternal.
“Kami ingin melakukan verifikasi internal terlebih dahulu bersama lembaga, sehingga ketika nantinya dilakukan pemeriksaan oleh pihak auditor, dokumen pelaporan sudah tertata dan dapat disajikan tepat waktu,” lanjutnya.
Ia berharap seluruh pengelola PAUD formal dan nonformal semakin tertib dalam menyusun administrasi serta mempertanggungjawabkan penggunaan dana BOSP. Pengelolaan anggaran pendidikan harus berpedoman pada prinsip efektif, efisien, fleksibel, transparan dan akuntabel.
( Yib-mas )